Cards colecionáveis têm imunidade tributária, decide STF: o que muda para TCG
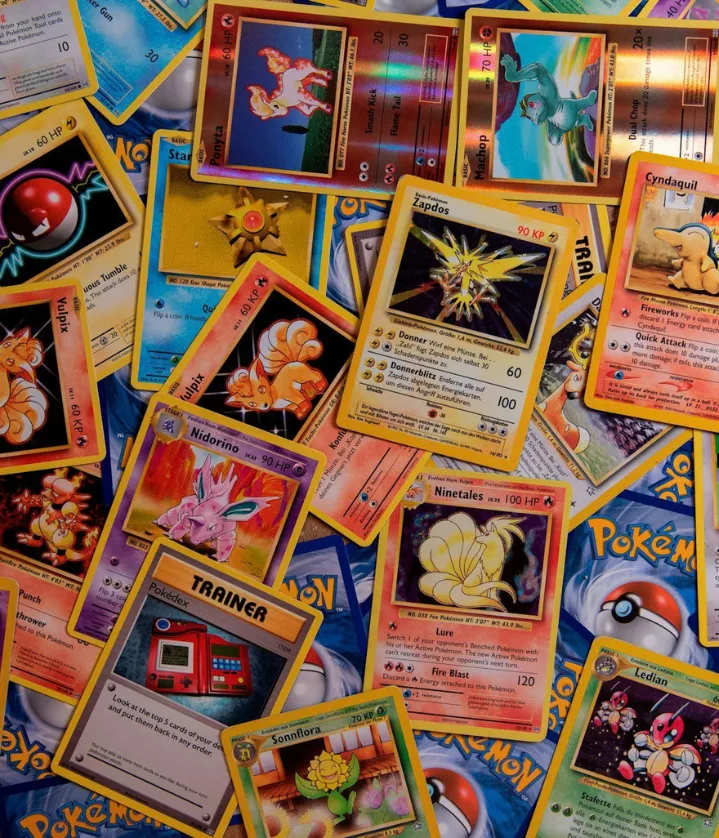
Cards colecionáveis têm imunidade tributária, decide STF: o que muda para TCG
Bruno Cassol
17/10/2026 às 7h00


Cards colecionáveis e a imunidade dos livros
A imunidade tributária dos livros alcança os cards colecionáveis. Foi o que reconheceu a 1ª Turma do STF ao enquadrar as cartas dos trading card games (TCG), como Magic: The Gathering, Pokémon e Yu-Gi-Oh!, na proteção do art. 150, VI, “d”, da Constituição, a mesma de livros, jornais e periódicos.
A decisão saiu no ARE 1.591.031, relatado pelo ministro Flávio Dino, com julgamento encerrado em 29 de maio de 2026. A União recorria de acórdão do TRF-4 que equiparava os cards a publicações editoriais.
A Turma referendou, por unanimidade, a decisão do relator, que não conheceu do recurso com base nas Súmulas 279 e 636 do STF. Acompanharam os ministros Cármen Lúcia, Alexandre de Moraes e Cristiano Zanin.
Figurinhas da FIFA WORLD CUP 2026 (Imagem: Divulgação).
Receita Federal x TRF-4
A Receita Federal, na Solução de Consulta COSIT nº 249/2019, classificou os cards como “cartas de jogar” (NCM 9504.40.00), sem direito à imunidade. O TRF-4 adotou posição oposta: reclassificou os cards como impressos semelhantes a livros (NCM 4901.99.00), por veicularem textos e ideias.
Ao manter o acórdão, o relator aplicou o Tema 593 da repercussão geral, segundo o qual a interpretação das imunidades deve considerar novos fenômenos culturais e tecnológicos. Também usou a Lei nº 10.753/2003 (Política Nacional do Livro), que equipara a livro certos materiais avulsos.
Do álbum de figurinhas ao e-book
A decisão não inova: segue uma trajetória que vem alargando o conceito de “livro”.
- RE 221.239/SP: o STF estendeu a imunidade a álbuns de figurinhas.
- ARE 1.253.322/SP: a imunidade foi estendida a cards que acompanham álbuns.
- RE 330.817/RJ (Tema 593): a imunidade alcança o livro eletrônico, consolidado na Súmula Vinculante 57.
Jogos de cartas (Imagem: Divulgação).
Cards digitais, NFTs e itens de jogo: ainda em aberto
O ARE 1.591.031 trata de cartas impressas. Cards de jogos digitais (como Magic Arena ou Hearthstone), in-game assets e cartas tokenizadas em NFT não foram julgados e estão em moldura distinta. A Lei nº 14.478/2022, sobre ativos virtuais, não trata da imunidade cultural.
Persiste uma lacuna: o mesmo título circula como carta física, versão digital e item tokenizado, com regimes tributários potencialmente diferentes para produtos de função econômica equivalente.
Os cards colecionáveis vão ficar mais baratos?
Depende do tributo. A imunidade constitucional alcança impostos, como imposto de importação e ICMS. PIS e Cofins, por serem contribuições, ficam de fora da imunidade, mas têm alíquota zero para livros pela Lei nº 10.865/2004.
MONKEY NFT (Imagem: Divulgação).
Foi essa combinação que o julgado contemplou, com potencial de reduzir a carga sobre a importação e a venda de cards físicos. Há, porém, dois limites:
- Alcance subjetivo: decisão de turma sem repercussão geral não vincula todos, e a COSIT 249/2019 continua sendo a posição formal da Receita. Quem não foi parte segue com risco de litígio.
- Alcance material: a decisão não resolve cards digitais nem ativos tokenizados.
Em resumo: há mais segurança para o colecionável impresso, mas o debate sobre o colecionável digital segue aberto, e deve ser a próxima fronteira do Direito Gamer tributário.
Perguntas frequentes
- A imunidade dos cards colecionáveis vale para qualquer empresa? Não automaticamente. A decisão foi de turma, sem repercussão geral, e a Receita mantém a COSIT 249/2019. Importadores e lojas de cards colecionáveis que não foram parte podem precisar de ação própria.
- Booster, deck e carta avulsa estão incluídos? O julgado trata de cards colecionáveis impressos, classificados como impressos semelhantes a livros. Produtos com outros componentes, como dados e tabuleiros, merecem análise de classificação fiscal caso a caso.
- E as cartas de jogos digitais? Não foram julgadas. Cards digitais, itens de jogo e NFTs seguem sem definição sobre imunidade.
Ficou curioso? Acesse a aba de esportes eletrônicos da ND Games para mais análises.
Referências:
- BRASIL. Supremo Tribunal Federal. ARE 1.591.031. 1ª Turma. Rel. Min. Flávio Dino. Julgamento encerrado em 29 maio 2026.
- BRASIL. Constituição Federal de 1988. Art. 150, VI, “d”.
- BRASIL. Lei nº 10.753, de 30 de outubro de 2003. Política Nacional do Livro.
- MORAES, Katarina. STF estende imunidade tributária de livros e revistas a cards colecionáveis. JOTA, 31 maio 2026.


